Finanztip

- 489.00 Bewertungen
- 4,8
- Downloads
- 100.000+
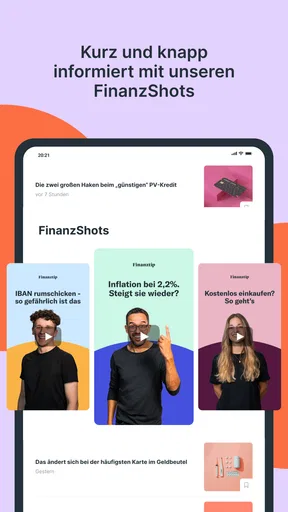
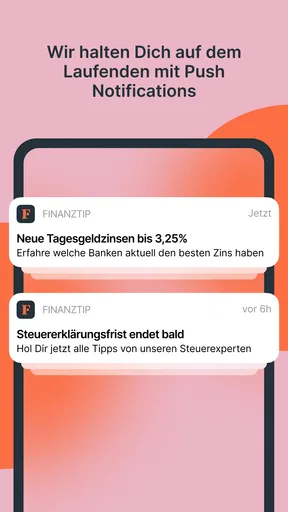
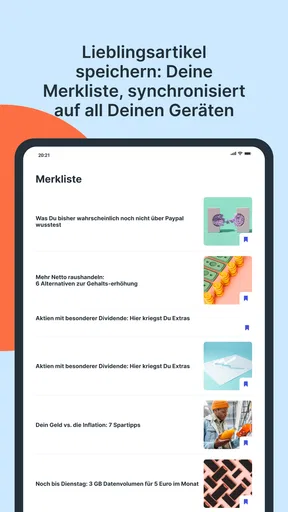
 Analyse von Mobxio
Wenn ich meine Finanzen sortieren will, tauchen oft mehrere Fragen gleichzeitig auf: Habe ich genug Rücklagen, sollte ich einen Vertrag prüfen oder ist eine größere Anschaffung gerade vernünftig? Für solche Momente nutze ich Finanztip als Einstieg in die Recherche. Die kostenlose Finanz-App von Finanztip Verbraucherinformation GmbH ist für mich eher ein mobiler Ratgeber als ein Werkzeug, das Konten steuert oder Entscheidungen automatisch trifft.
Am hilfreichsten finde ich sie, wenn ich noch nicht genau weiß, wonach ich suchen soll. Statt direkt ein Produkt auszuwählen, kann ich erst die relevanten Fragen ordnen und Begriffe besser verstehen. Wer dagegen eine App erwartet, die alle Konten bündelt, Überweisungen erledigt und persönliche Finanzen automatisch analysiert, sucht etwas anderes. Hier geht es darum, selbst informierter weiterzuarbeiten.
Vom ersten Fragezeichen zum nächsten sinnvollen Schritt
Ich nutze Finanztip am liebsten dann, wenn ich zwar ein finanzielles Thema im Kopf habe, aber noch nicht weiß, welche Frage ich zuerst klären sollte. In diesem Abschnitt geht es darum, wie ich aus einem vagen Anliegen einen überschaubaren Rechercheweg mache. Dabei hilft mir ein einfacher Kniff: Ich formuliere vor dem Öffnen der App, welche Entscheidung am Ende ansteht, damit ich mich nicht in verwandten Themen verzettle.
Der beste Einstieg: ein konkretes Anliegen statt Finanzvorsätze
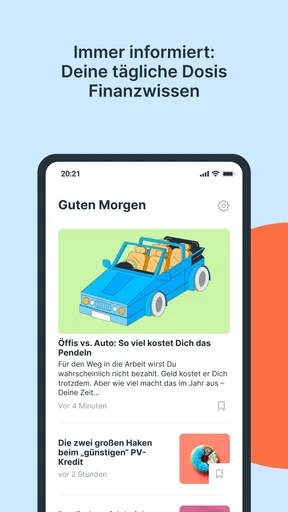
Die App spielt ihre Stärke besonders dann aus, wenn ich gerade eine konkrete Frage habe und nicht erst lange in allgemeinen Ratgebern suchen möchte. Beim Gespräch über eine Versicherung, beim Vergleich eines Sparplans oder vor einer größeren Anschaffung ist der schnelle Zugriff auf verständliche Informationen praktisch. Die Inhalte lassen sich direkt auf dem Smartphone lesen, wodurch ich nicht an den Schreibtisch wechseln muss, nur um eine finanzielle Entscheidung vorzubereiten.
Ich starte am liebsten mit einer Frage, die sich in einem Satz beschreiben lässt: Was möchte ich entscheiden, und was weiß ich darüber noch nicht? Das verhindert, dass ich mich in mehreren Themen gleichzeitig verliere. Wenn mein Anliegen beispielsweise eine Rücklage betrifft, trenne ich zunächst das Sparziel von der Frage, welches Produkt dafür geeignet sein könnte. Diese kleine Sortierung macht die anschließende Recherche fokussierter.
Gleichzeitig hängt dieses Nutzungserlebnis davon ab, ob die Inhalte zuverlässig geladen werden. Finanzwissen ist nicht nur eine Sammlung statischer Notizen, sondern wird für mich vor allem dann wertvoll, wenn ich es im richtigen Augenblick abrufen kann. In einer Wohnung mit schwachem Empfang, im Zug oder in einem Gebäude mit schlechter Netzabdeckung kann aus einer kurzen Recherche deshalb eine Unterbrechung werden. Ich würde wichtige Themen nicht erst im letzten Moment öffnen, wenn eine Entscheidung unmittelbar bevorsteht.
Das ist kein spezielles Problem dieser Anwendung, aber bei einer Finanz-App fällt es stärker auf als bei einer beliebigen Unterhaltungs-App. Wenn ich gerade prüfen möchte, welche Fragen ich einem Anbieter stellen sollte, brauche ich einen verlässlichen Zugriff. Eine gute Gewohnheit ist deshalb, relevante Informationen vorher in Ruhe zu lesen und mir die entscheidenden Punkte als persönliche Notiz festzuhalten. So bleibt die App der Ausgangspunkt für meine Vorbereitung, statt zum einzigen Rettungsanker im Gespräch zu werden.
Weitere spannende Beiträge
Lords Mobile x Transformers: Mehr als ein kurzer Nostalgieschub?
Free Fire x NARUTO SHIPPUDEN: Wie Anime-Fankultur das Gefecht zum Ritual macht
YouTube Music: Googles Musikkatalog ist seine größte Stärke und größte Abhängigkeit
SwiftKeys Gemeinschaft entsteht in den kleinen Entscheidungen des Alltags

UNO!™ im Stresstest: Wie verlässlich bleibt das Spiel, wenn die Runde kippt?

Happy Color zeigt, warum mobile Spiele heute auch Ruhe bieten
Die Bewertung im Store liegt bei durchschnittlich 4,8 Sternen aus rund 3.500 Bewertungen. Das passt zu meinem Eindruck von der grundsätzlichen Zugänglichkeit, sagt aber nicht, dass jede Nutzungssituation gleich reibungslos ist. Die Qualität der Verbindung, die Größe der gerade geöffneten Inhalte und die eigene Konzentration beeinflussen, wie angenehm die Recherche ausfällt. Gerade bei Finanzthemen möchte ich nicht hastig zwischen Ladeversuchen und Gesprächspartnern wechseln.
Eine Recherche in kleinen Schritten durchführen
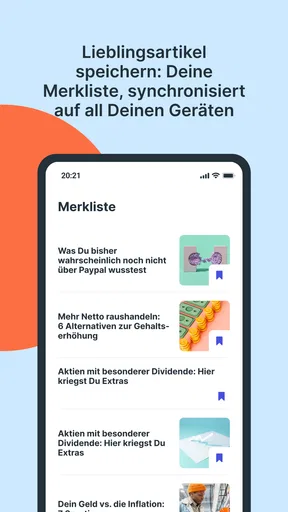
Auf dem Smartphone ist die Anwendung vor allem für kurze, klar abgegrenzte Recherchen geeignet. Ich kann mir vor einem Termin einen Themenbereich ansehen, eine Frage für später markieren oder eine Entscheidung gedanklich sortieren, ohne dafür einen vollständigen Finanzplan am Computer aufzubauen. Das kommt Menschen entgegen, die ihre Finanzen nicht in einer einzigen langen Sitzung ordnen, sondern in kleinen Zeitfenstern.
Ein realistisches Beispiel ist ein Samstagvormittag: Ich möchte einen Teil meines monatlichen Überschusses zurücklegen, bin aber unsicher, ob ich zuerst einen Notgroschen aufbauen oder einen bestehenden Vertrag überprüfen sollte. Statt sofort ein Produkt auszuwählen, nutze ich die App, um die Reihenfolge meiner Fragen zu klären. Danach notiere ich mir, welche Unterlagen ich brauche und welche Punkte ich mit meinem Anbieter besprechen möchte. Der eigentliche Mehrwert liegt hier nicht in einer schnellen Kaufentscheidung, sondern darin, dass ich strukturierter weiterarbeite.
Auch unterwegs kann das hilfreich sein, etwa wenn mir beim Warten auf einen Termin eine finanzielle Frage einfällt. Allerdings ist ein kleines Display nicht für jede Aufgabe ideal. Längere Erklärungen, mehrere Vergleichspunkte oder ein vollständiger Überblick über die persönliche Situation lassen sich am größeren Bildschirm konzentrierter beurteilen. Ich sehe die mobile Nutzung daher als Ergänzung zu einem ruhigen Finanztermin mit mir selbst, nicht als Ersatz für jede ausführliche Planung.
Für Einsteiger ist das angenehm, weil die App nicht voraussetzt, dass ich bereits mit Fachbegriffen vertraut bin. Gleichzeitig sollte ich nicht erwarten, dass sie mir jede persönliche Entscheidung abnimmt. Finanzielle Empfehlungen hängen von Einkommen, Rücklagen, Lebensplanung und Risikobereitschaft ab. Die App kann mir helfen, diese Fragen überhaupt zu erkennen; die Verantwortung für meine konkrete Wahl bleibt bei mir.
Von der Information zur eigenen Entscheidung
Nach dem Lesen kommt für mich der entscheidende Übergang: Ich muss die allgemeinen Hinweise mit meiner eigenen Lage abgleichen. Dafür fasse ich nicht einfach möglichst viel Text zusammen, sondern halte drei Dinge fest: mein Ziel, die offenen Fragen und den nächsten konkreten Schritt. So kann aus einer Recherche zum Beispiel werden, erst die Höhe meiner Rücklage zu prüfen, bevor ich mich mit möglichen Sparformen beschäftige.
Bei einem Termin mit einer Bank oder Versicherung nutze ich meine Stichpunkte als Gesprächsgrundlage, nicht als fertiges Urteil. Ich frage nach Kosten, Bedingungen und möglichen Einschränkungen und vergleiche die Antworten anschließend in Ruhe. Dieser Übergang von der App zum Anbieter ist wichtig: Ein verständlicher Ratgeber kann mir helfen, bessere Fragen zu stellen, aber ein Gesprächspartner kann sich auf Einzelheiten meines Vertrags beziehen, die ich zuvor prüfen muss.
Wenn ich während der Nutzung unterbrochen werde, ist es sinnvoll, nicht einfach an irgendeiner Stelle weiterzulesen. Bei Finanzthemen können Voraussetzungen und Einschränkungen entscheidend sein. Ich beginne den betreffenden Abschnitt lieber noch einmal und prüfe, ob ich die Kernaussage vollständig verstanden habe. Das klingt klein, ist aber ein nützlicher Umgang mit mobilen Unterbrechungen, besonders wenn ich zwischen mehreren Apps wechsle.
Die App eignet sich deshalb gut für einen zweistufigen Ablauf. Zuerst verschaffe ich mir einen Überblick und sammle Begriffe, die ich noch nicht verstehe. Danach prüfe ich die für mich relevanten Punkte noch einmal in Ruhe und übertrage sie auf meine eigene Situation. Diese Trennung reduziert das Risiko, dass ich eine einzelne Aussage aus dem Zusammenhang reiße, nur weil ich gerade wenig Zeit oder eine instabile Verbindung habe.
Ein weiterer Punkt ist die persönliche Dokumentation. Ich würde keine sensiblen Kontodaten in freie Textfelder schreiben, nur um meine Recherche zu organisieren. Besser ist eine separate, geschützte Notiz mit allgemeinen Stichworten wie „Versicherung prüfen“ oder „Rücklage berechnen“. So bleibt die App für die Informationssuche zuständig, während persönliche Unterlagen und vertrauliche Angaben dort bleiben, wo ich sie bewusst verwalte.
Finanzfragen recherchieren, ohne unnötig viele Details einzugeben
Bei Finanzthemen bin ich besonders vorsichtig damit, welche Informationen ich auf dem Smartphone eingebe. Die Anwendung ist für mich am sinnvollsten, wenn ich sie zunächst mit allgemeinen Fragen nutze. Ich muss nicht sofort meine genaue finanzielle Lage, Vertragsnummern oder Kontostände eintragen, um mir Grundlagen zu erarbeiten. Dieser Abstand zwischen Informationssuche und persönlichen Daten ist ein praktischer Schutz im Alltag.
Das führt zu einem konkreten Arbeitsablauf: Ich lese zuerst, welche Begriffe und Entscheidungskriterien für mein Thema wichtig sind. Dann sammle ich die benötigten Unterlagen außerhalb der App und entscheide, welche Angaben ein Anbieter oder eine andere Finanzanwendung tatsächlich benötigt. Dadurch vermeide ich, aus Bequemlichkeit zu viele Details an einer Stelle zu hinterlegen.
Wer unterwegs mobile Daten sparen möchte, sollte längere Inhalte möglichst bei einer stabilen Verbindung aufrufen und nicht ständig zwischen denselben Abschnitten hin und her springen. Ich lese lieber einen Themenbereich vollständig und mache mir danach wenige, eigene Stichpunkte. Das spart nicht nur Datenvolumen, sondern verbessert auch das Verständnis. Gerade bei Versicherungen und Geldanlagen bringt es wenig, viele Seiten oberflächlich zu öffnen, wenn die entscheidenden Bedingungen anschließend nicht mehr präsent sind.
Die App ist kostenlos nutzbar, was die Einstiegshürde niedrig hält. Für mich bedeutet das aber nicht, dass jede Finanzentscheidung kostenlos oder automatisch risikolos wird. Die Anwendung kann Wissen zugänglicher machen, ersetzt jedoch weder die Prüfung eines konkreten Vertrags noch die Betrachtung der eigenen finanziellen Belastbarkeit. Wer diesen Unterschied im Blick behält, nutzt sie vernünftig.
Ein Ratgeber statt Banking-App, Suchmaschine oder Tabelle
Im Vergleich zu einer reinen Banking-App liegt der Schwerpunkt hier nicht auf Kontobewegungen, Zahlungsverkehr oder einer möglichst vollständigen Übersicht über das Girokonto. Das ist eine Stärke, wenn ich erst verstehen möchte, welche Fragen überhaupt relevant sind. Eine Banking-App ist besser, sobald ich Umsätze kontrollieren, Überweisungen erledigen oder mein verfügbares Guthaben unmittelbar prüfen will.
Gegenüber allgemeinen Suchmaschinen bietet die Anwendung einen klareren thematischen Rahmen. Eine Websuche liefert schnell viele Treffer, aber ich muss selbst beurteilen, welche Quelle verständlich, aktuell und für meine Frage brauchbar ist. Finanztip wirkt für mich fokussierter, weil ich nicht bei jedem Thema mit einer völlig ungeordneten Trefferliste starte. Dafür ist die Suche weniger universell: Bei sehr individuellen Sonderfällen oder speziellen Produkten kann eine weiterführende Recherche notwendig bleiben.
Auch klassische Tabellen haben ihren Platz. Wenn ich Einnahmen und Ausgaben minutiös erfassen oder verschiedene Szenarien mit eigenen Zahlen durchspielen möchte, ist eine Tabellenkalkulation flexibler. Die App hilft mir eher beim Einordnen und Vorbereiten. Ich würde sie deshalb mit einer persönlichen Budgetübersicht kombinieren, statt zu erwarten, dass sie jede Rechenarbeit übernimmt.
Ein unterschätzter Vorteil ist die Reihenfolge, in der ich Entscheidungen angehe. Viele Menschen beginnen mit der Frage, welches Produkt sie kaufen sollen. Sinnvoller ist oft: Welche Absicherung brauche ich wirklich, welches Ziel verfolge ich, welche Kosten kann ich tragen und welche Risiken akzeptiere ich? Die App unterstützt mich vor allem bei dieser vorgelagerten Denkweise. Das ist weniger spektakulär als eine automatische Finanzzentrale, verhindert aber manche vorschnelle Entscheidung.
Für eine ganz andere Art der Unterstützung wäre eine persönliche Beratung passender, besonders wenn mehrere Verträge, familiäre Veränderungen oder besondere finanzielle Verpflichtungen zusammenspielen. Ich nutze die App dann höchstens zur Vorbereitung: Sie hilft mir, Begriffe und Fragen zu sortieren, während eine individuelle Beratung meine konkrete Situation berücksichtigen kann. Das ist kein Entweder-oder, sondern eine sinnvolle Grenze zwischen allgemeiner Orientierung und persönlicher Entscheidungshilfe.
Wer mit der App viel anfangen kann – und wer eher nicht
Ich empfehle die Anwendung besonders Menschen, die sich bisher von Finanzbegriffen abschrecken ließen und einen verständlichen Einstieg suchen. Auch Nutzer, die bereits ein Konto, ein Depot oder mehrere Verträge haben, können profitieren, wenn sie ihre nächste Prüfung besser vorbereiten möchten. Die App ist ebenso nützlich für junge Erwachsene, die erstmals selbst über Rücklagen, Versicherungen oder langfristige Ziele nachdenken.
Weniger passend ist sie für Personen, die ausschließlich eine automatische Kontenanalyse, Depotverwaltung oder direkte Vertragsabwicklung erwarten. Wer seine Finanzen vollständig in einer einzigen Oberfläche steuern möchte, braucht wahrscheinlich zusätzliche Werkzeuge. Auch bei sehr komplexen steuerlichen, rechtlichen oder persönlichen Situationen sollte ich die Inhalte als Orientierung verstehen und nicht als individuell zugeschnittene Beratung.
Technisch läuft die aktuelle Version 2.20.1 auf Geräten ab Android 8.0. Die Altersfreigabe lautet USK ab 0 Jahren. Mit mehr als 100.000 Installationen ist die App sichtbar verbreitet, bleibt aber in ihrer Idee angenehm spezialisiert: Sie will mir nicht jede Finanzfunktion anbieten, sondern mir helfen, Entscheidungen eigenständiger vorzubereiten.
Praktisch ist sie auch für Menschen, die nur gelegentlich ein Finanzthema angehen möchten und keine aufwendige Verwaltungsroutine suchen. Ich würde sie dagegen nicht als alleinigen Ort für meine Finanzplanung wählen, wenn ich laufend Budgets überwachen, Belege erfassen oder Vermögenswerte zusammenführen will. In dem Fall wäre eine dafür ausgelegte Verwaltungs-App oder eine sorgfältig gepflegte Tabelle die bessere Ergänzung.
Was ich vor einem wichtigen Gespräch vorbereite
Vor einem Termin öffne ich das Thema nicht erst im Wartezimmer, sondern lese es möglichst vorher in Ruhe. Danach schreibe ich mir wenige Fragen auf, die für meine Entscheidung tatsächlich ausschlaggebend sind. Bei einem Vertrag könnten das etwa die laufenden Kosten, Kündigungsbedingungen und der konkrete Leistungsumfang sein. So gehe ich mit einem klaren Anliegen ins Gespräch, ohne so zu tun, als hätte ich damit schon alle Details geklärt.
Wenn die Antwort des Anbieters neue Begriffe oder Bedingungen enthält, notiere ich sie zunächst neutral und prüfe sie später. Ich vermeide es, direkt im Gespräch aus einem einzelnen Hinweis eine Zusage oder Absage abzuleiten. Dieser kleine Aufschub ist besonders nützlich, wenn mehrere Optionen ähnlich klingen oder ein Angebot zeitlich dringend dargestellt wird. Die App unterstützt die Vorbereitung; die Entscheidung treffe ich erst, wenn ich die offenen Punkte verstanden habe.
Mein Urteil zur Verbindung und zum gesamten Nutzungserlebnis
Die Verbindung prägt die Nutzung stärker, als es die schlichte Beschreibung einer Finanz-App vermuten lässt. Mit stabilem Netz kann ich schnell von einer Frage zur nächsten wechseln und die Anwendung gut in kurze mobile Recherchephasen einbauen. Bei schlechter Verbindung brauche ich mehr Geduld und sollte wichtige Inhalte vorher lesen. Ich behandle sie deshalb nicht als Werkzeug, auf das ich in jeder Situation blind angewiesen sein möchte.
Mein persönlicher Favorit ist ein bewusster Ablauf: zu Hause oder an einem ruhigen Ort ein Thema öffnen, die wesentlichen Entscheidungskriterien verstehen, anschließend eigene Fragen notieren und erst danach einen Anbieter, Vertrag oder Sparplan prüfen. So wird die App nicht zum Ersatz für meine Finanzorganisation, sondern zu einem Werkzeug, das meine Entscheidungen klarer macht.
Unterm Strich gefällt mir Finanztip, weil die Anwendung den ersten Schritt erleichtert: nicht sofort etwas abzuschließen, sondern zunächst besser zu verstehen, worauf ich achten sollte. Die kostenlose Nutzung, die niedrige technische Einstiegshürde und die starke Bewertung machen sie für viele Android-Nutzer interessant. Ihre größte Stärke ist die Verbindung aus mobiler Erreichbarkeit und eigenständigem Nachdenken, während die Grenzen bei automatisierter Verwaltung, persönlicher Beratung und netzabhängigen Nutzungsmomenten liegen.
Ich würde sie einem Freund empfehlen, der seine Finanzen selbst in die Hand nehmen möchte, aber keine Lust auf schwer verständliche Fachsprache hat. Ich würde zugleich dazusagen, dass die App den Weg vorbereitet und nicht die gesamte Reise übernimmt. Wer diese Rolle akzeptiert, bekommt einen hilfreichen Begleiter für finanzielle Entscheidungen, besonders dann, wenn aus einer vagen Sorge eine konkrete, gut sortierte nächste Frage werden soll.
Häufig gestellte Fragen zu Finanztip
Was ist Finanztip und für wen eignet sich die App?
Finanztip ist ein unabhängiges Verbraucherportal, das verständliche Informationen und Empfehlungen zu Themen wie Geldanlage, Versicherungen, Girokonten, Krediten, Altersvorsorge und Energie bietet. Die Inhalte richten sich vor allem an private Nutzer, die ihre Finanzen selbst besser organisieren möchten. Die App beziehungsweise mobile Website eignet sich besonders für Einsteiger, ersetzt jedoch keine individuelle Finanz- oder Steuerberatung.
Ist Finanztip wirklich unabhängig und kostenlos nutzbar?
Die meisten Ratgeber, Rechner, Newsletter und Vergleiche von Finanztip können kostenlos genutzt werden. Das Unternehmen finanziert sich unter anderem über sogenannte Affiliate-Provisionen, wenn Nutzer über bestimmte Links Verträge abschließen. Finanztip legt diese Finanzierung grundsätzlich offen und erklärt seine Bewertungskriterien. Trotzdem sollten Nutzer Empfehlungen mit der eigenen Situation vergleichen und Vertragsbedingungen vor einem Abschluss vollständig prüfen.
Welche Funktionen und Inhalte bietet Finanztip?
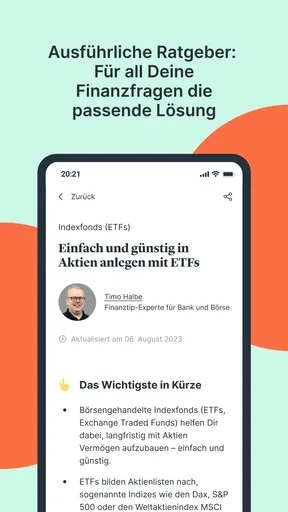
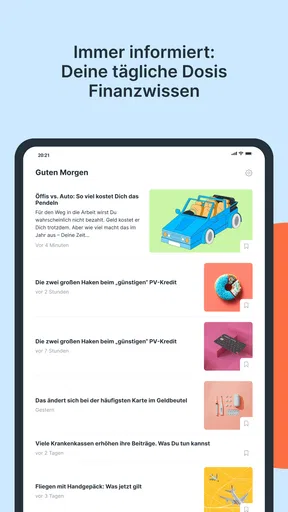
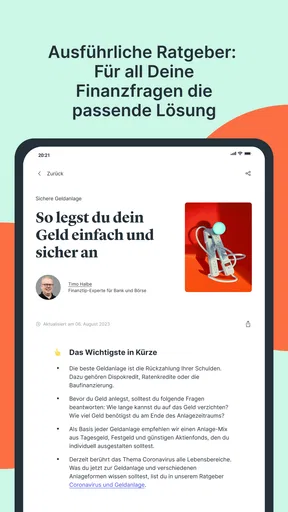
Bei der Nutzung finden sich ausführliche Ratgeber, Schritt-für-Schritt-Erklärungen, Checklisten, Vergleichsempfehlungen und verschiedene Rechner. Damit lassen sich beispielsweise Kosten von Konten, Versicherungen, Geldanlagen oder Finanzierungen besser einschätzen. Zusätzlich informiert Finanztip über Newsletter und aktuelle Verbraucherthemen. Der Schwerpunkt liegt auf verständlicher Orientierung, nicht auf dem direkten Abschluss aller angebotenen Finanzprodukte innerhalb der Anwendung.
Kann ich über Finanztip direkt ein Konto, eine Versicherung oder eine Geldanlage abschließen?
Finanztip stellt in erster Linie Informationen und Empfehlungen bereit. Bei manchen Vergleichen oder Ratgebern führen Links anschließend zu Banken, Versicherern oder anderen Anbietern, bei denen ein Antrag möglich ist. Finanztip ist dabei normalerweise nicht selbst der Vertragspartner. Vor dem Abschluss sollten Nutzer Gebühren, Laufzeiten, Bedingungen, Ausschlüsse und mögliche Änderungen sorgfältig beim jeweiligen Anbieter kontrollieren.
Wie zuverlässig sind die Empfehlungen von Finanztip und worauf sollte ich achten?
Die Empfehlungen basieren üblicherweise auf festgelegten Kriterien, Recherchen und Vergleichen, können aber keine persönliche Beratung ersetzen. Finanzprodukte hängen stark von Einkommen, Vermögen, Alter, Risikobereitschaft und individuellen Zielen ab. Außerdem können sich Preise, Tarife und gesetzliche Rahmenbedingungen ändern. Deshalb sollte man das Datum des Artikels beachten, mehrere Informationen prüfen und bei komplexen Entscheidungen fachkundige Beratung einholen.
Die besten Seiten von Finanztip
Das sollten Sie bei Finanztip beachten